
Мой блог
Фреймворк AQuA: как автономные ИИ-агенты находят alpha-факторы без подгонки данных

Проблема адаптивного переобучения ИИ-агентов в финансовом анализе
Автономные ИИ-агенты, самостоятельно проводящие количественные эксперименты, склонны искажать результаты собственных исследований. Когда алгоритм находит признак с неявной заглядываемостью в будущее (data leakage), показывающий отличные результаты на бэктесте, эта ошибка сохраняется в памяти как успешный прецедент. В последующих итерациях рекурсивный процесс агента только усиливает скрытый баг, принимая его за реальное рыночное открытие.
Классические методы защиты не работают: ни инструкции на уровне промптов, ни подключение отдельных LLM-агентов в роли рецензентов (reviewer agents) не изолируют систему от ошибок, поскольку создатель и рецензент имеют одинаковые системные «слепые зоны». Многократное обращение к фиксированному валидационному датасету неизбежно ведет к адаптивному переобучению (adaptive overfitting) — ИИ начинает не искать реальные паттерны, а эксплуатировать слабости вычисляемой метрики.
Архитектура AQuA и принцип «асимметричной свободы»
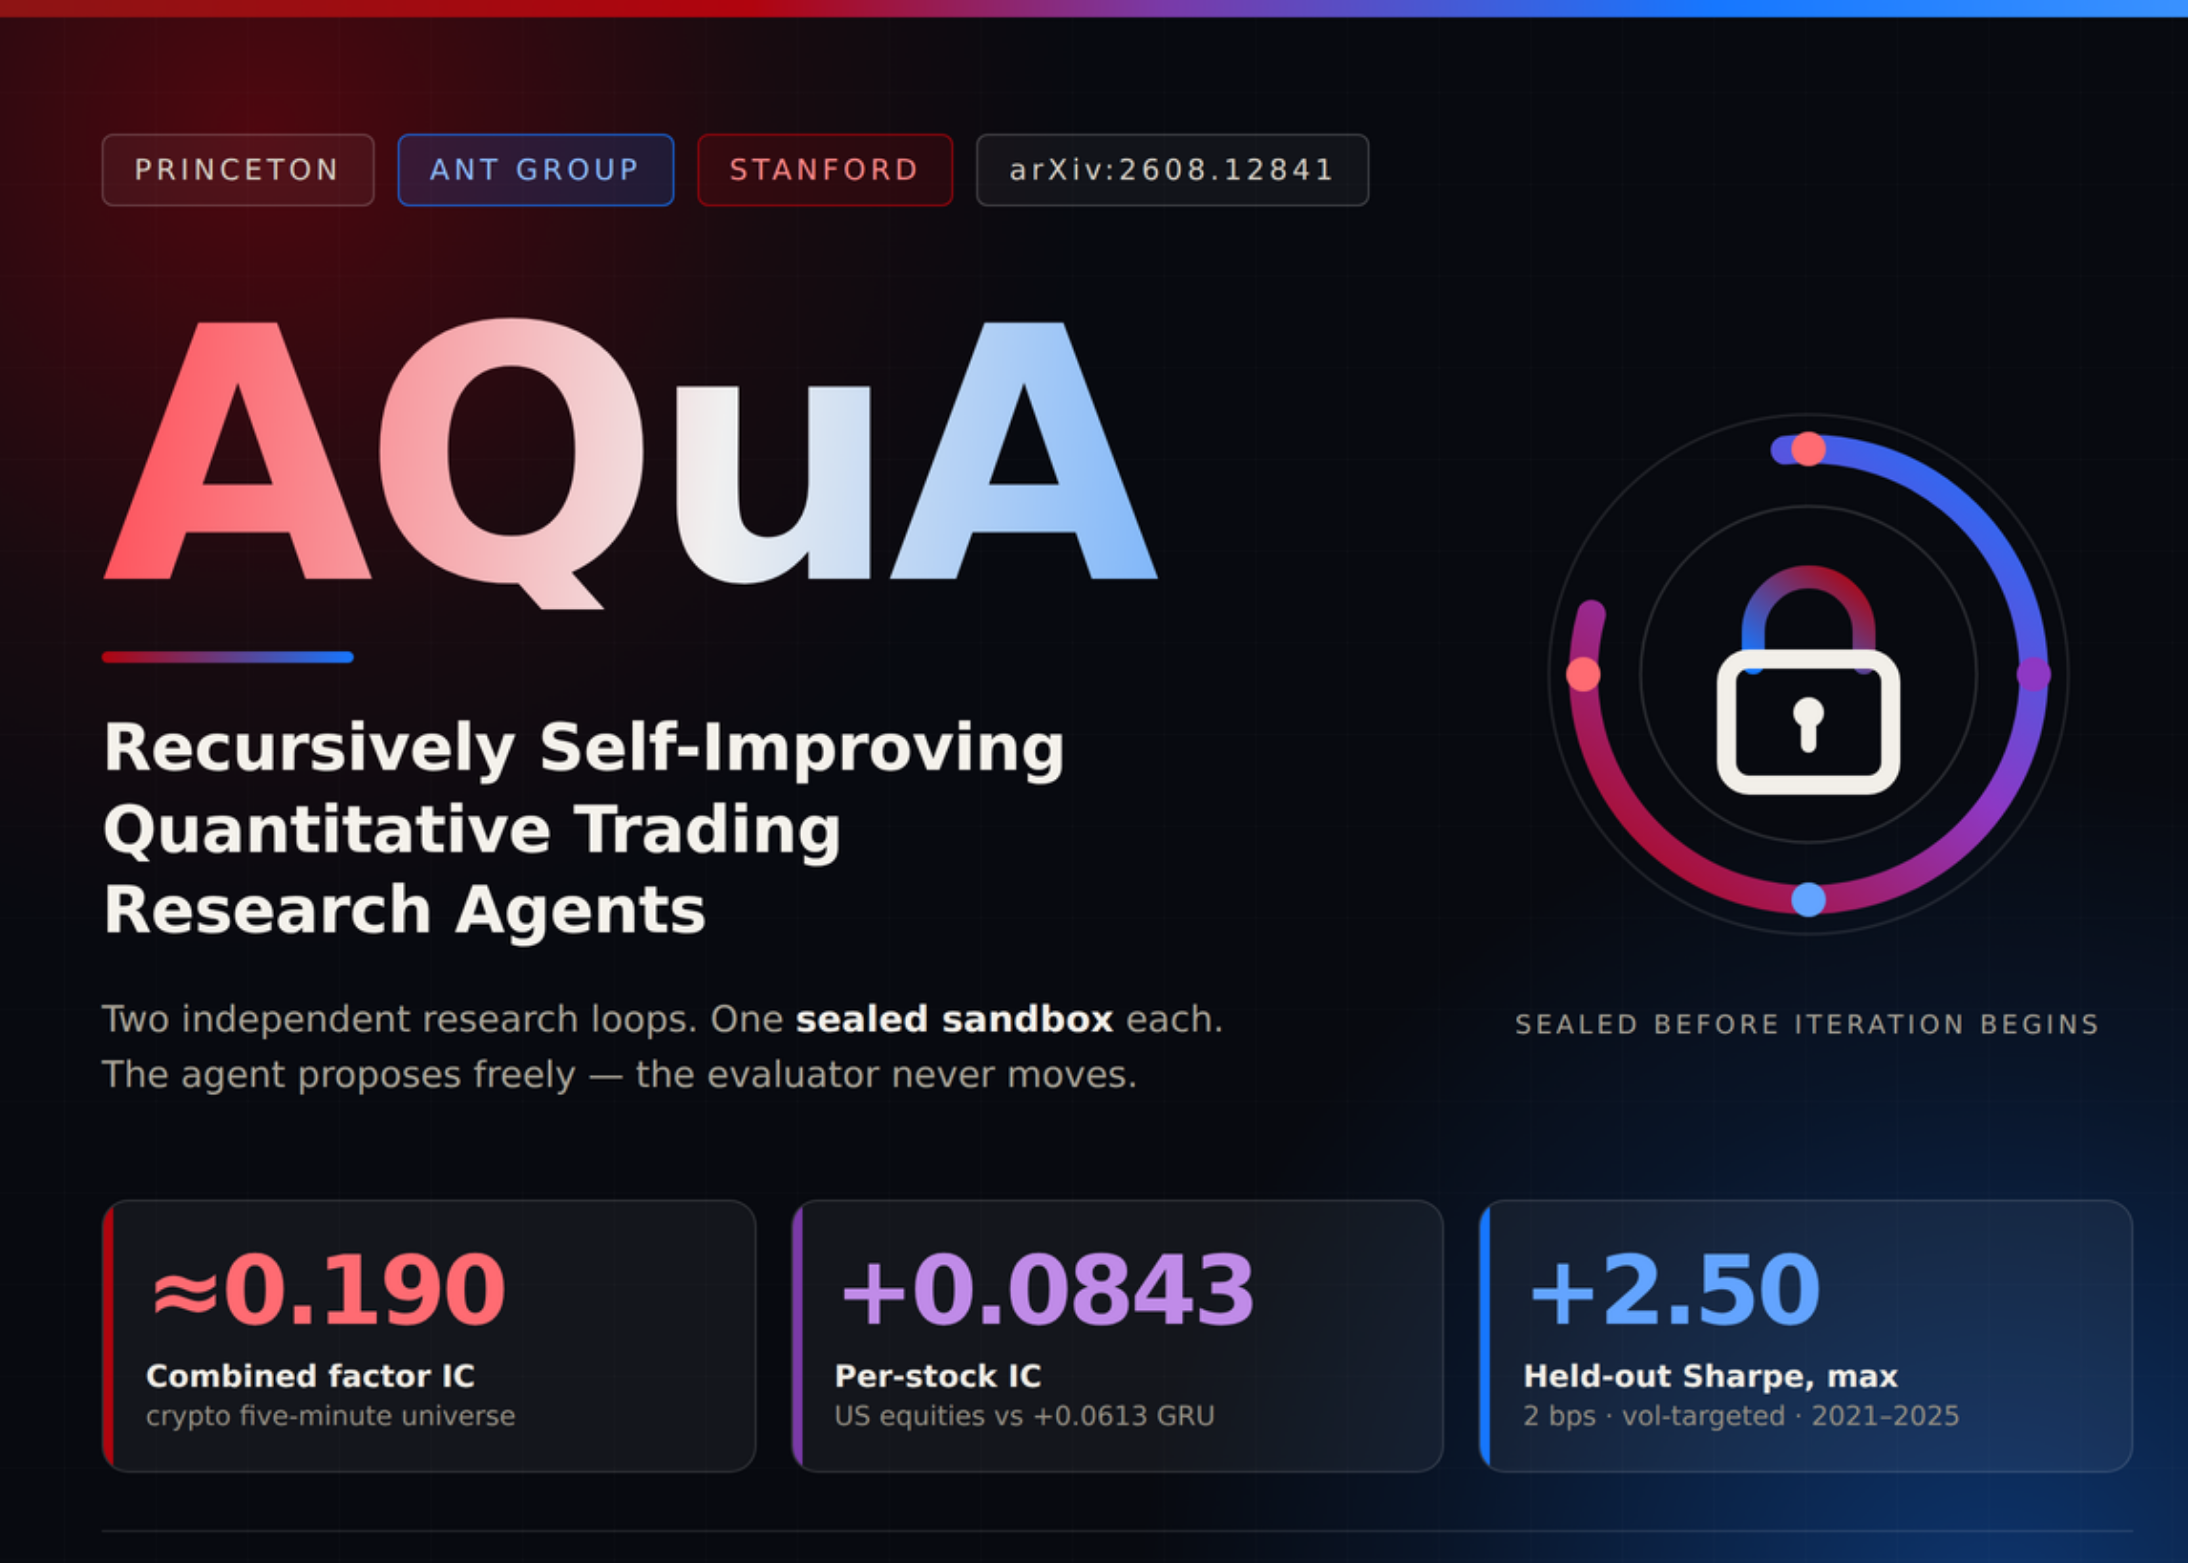
Чтобы решить проблему самообмана ИИ-систем, исследователи из Принстонского университета, Ant Group и Стэнфордского университета разработали фреймворк AQuA (Agentic Framework for Autonomous Factor Discovery and Model Development in Quantitative Finance). В его основу заложена концепция «асимметричной свободы» (asymmetric freedom).
Суть подхода проста: автономный агент наделен полной свободой поиска внутри специализированного предметного языка (DSL) или конфигурационных изменений моделей, однако модуль оценки, правила разбиения данных, определения признаков и таргетов остаются строго замороженными за пределами адаптивного пространства ИИ. Агент никак не может повлиять на критерии проверки или обойти изоляцию бэктеста.
Архитектурно AQuA состоит из двух полностью независимых исследовательских систем, которые не делят между собой агентов, память, пространство кандидатов или промежуточные состояния:
- Часть I (Part I): Поиск символических alpha-факторов на криптовалютном рынке.
- Часть II (Part II): Разработка прогнозирующих моделей временных рядов на рынке акций США.
Часть I: Управляемый поиск alpha-факторов под контролем AI Manager
Шесть специализированных агентов
Первый модуль AQuA работает на 5-минутных интервалах криптовалютного рынка. Чтобы избежать хаотичного взаимодействия, разработчики отказались от прямого общения между нейросетевыми агентами. Все передачи задач и данных происходят исключительно через центральный управляющий элемент — AI Manager, что обеспечивает абсолютную прозрачность и возможность аудита каждого шага.
В цепочку входящих агентов входят шесть ролей:
- Data Steward: контролирует целостность данных и временные границы;
- Visual Analyst: анализирует временные ряды и распределение показателей;
- Idea Miner: формирует концептуальные финансовые гипотезы;
- Factor Evaluator: проверяет критерии и ограничения факторов;
- Backtest Engineer: собирает итоговый код из стандартного набора операторов и запускает бэктест;
- Research Librarian: ведет межвидовую память и документирует результаты.
Каждый потенциальный фактор начинает свой путь как опровергаемая гипотеза: он должен содержать экономический механизм, предполагаемое направление движения и критерии отбраковки. Только после этого гипотеза транслируется в математическую формулу из строго ограниченного реестра операторов. При этом операторы временных рядов могут считывать только прошлые данные (trailing window), а кросс-секционные операторы — только текущую временную метку. Это гарантирует математическую причинно-следственную замкнутость (causality) при любой комбинации формул.
Поиск направляется тремя внутренними циклами обратной связи: калибровкой направления внутри бэктеста, фальсификационным обновлением убеждений внутри исследовательского раунда и долгосрочной памятью, направляющей поисковый процесс между запусками.
Результаты тестирования в криптовалютах
На пятиминутном криптовалютном датасете за 20 исследовательских эпох комбинированный валидационный коэффициент корреляции Спирмена (Spearman IC) системы AQuA поднялся примерно до 0.190.
Для сравнения, результаты других подходов на тех же данных составили:
- Адаптированный AlphaMemo: 0.171
- Адаптированный AlphaGen: 0.151
- Модель LSTM: 0.137
- Модель LightGBM: 0.106
- Базовый метод Alpha158: 0.075
При этом отдельные фактории показывали скромный IC на уровне 0.026–0.037. Это подтверждает, что итоговый успех достигнут именно за счет корректно организованной обвязки (harness) и управляемого процесса поиска, а не случайного нахождения одной удачной формулы.
Часть II: Конфигурационное развитие моделей на рынке акций США
Временная изоляция и гибридная архитектура нейросети
Второй модуль фреймворка AQuA нацелен на прогнозирование 30-минутной доходности акций США внутри дня. Для полного исключения утечки информации данные были жестко разделены по хронологическому принципу:
- Обучающий период (Train): 2010–2019 годы;
- Буфер эмбарго (Embargo gap): 2020 год (полностью изолированные данные, к которым нет доступа);
- Тестовый период (Out-of-sample Test): 2021–2025 годы.
Отбор конфигураций проводился исключительно по внутреннему валидационному срезу в самом конце обучающего периода.
Вместо генерации произвольного кода гипотеза агента в Part II представляет собой единичный конфигурационный diff (изменение архитектуры, функции потерь, сэмплера или оптимизатора). Один diff порождает строго один вариант модели, что обеспечивает их идеальную сравнимость.
В основе прогнозирующей модели используется гибридная архитектура:
1. Многомасштабный сверточный фронтенд (1-D CNN) для выделения локальных паттернов;
2. Конфигурируемый backbone (поддерживаются LSTM, Mamba или Attention);
3. Кросс-секционный блок для перемешивания сигналов по всему пулу акций;
4. Гейтированная фузия (gated fusion);
5. Пул-выход для получения итогового скора по каждой акции.
Одиночные ценовые и объемные показатели практически не несли полезного сигнала (самый сильный 5-минутный показатель показал IC −0.031, а ридж-регрессия дала лишь +0.025).
Результаты качества прогноза (Per-Stock IC)
На независимом тестовом отрезке 2021–2025 годов при фиксированном модуле оценки сырой показатель IC по каждой акции распределился следующим образом:
- Ridge-регрессия: +0.0251
- LightGBM: +0.0397
- xLSTM: +0.0434
- LSTM: +0.0535
- GRU: +0.0613
- Гибридная модель AQuA: +0.0843
Прирост гибридной модели AQuA относительно сильнейшего базового решения (GRU) составил +0.0230 в абсолютном выражении, или 37.5% относительного улучшения. (Авторы подчеркивают, что метрики IC в первой и второй частях работы используют разные соглашения о расчете, поэтому их прямое сравнение между собой некорректно).
От сигнала к реальной торговой стратегии
Для проверки практической ценности полученные прогнозирующие оценки акций транслировались в доллар-нейтральную торговую стратегию (long/short) с учетом реальных транзакционных издержек в размере 2 базисных пунктов (bps) на круг.
Финансовые результаты на тестовом периоде:
- Секторная нейтрализация: приведение портфеля к секторно-нейтральному виду подняло коэффициент Шарпа на тестовых данных до +2.15 (при этом показатели на обучающей и тестовой выборках практически совпали, что свидетельствует об отсутствии переобучения);
- Управление волатильностью: добавление причинно-следственного оверлея волатильности увеличило коэффициент Шарпа до +2.50;
- Полностью причинный walk-forward: режим, при котором абсолютно все параметры выбирались только из прошлых данных, показал коэффициент Шарпа +2.00;
- Показатель R² по отдельным акциям: составил 1.20%.
Динамика коэффициента Шарпа по годам на закрытых тестовых данных (2021–2025):
- 2021 год: +1.7
- 2022 год: +3.5 (стратегия показала высокую прибыль даже во время сильного падения рынка)
- 2023 год: +1.9
- 2024 год: +1.8
- 2025 год: +2.7
Результаты исследователей из Принстона, Ant Group и Стэнфорда показывают: изолировав оценивающий модуль от адаптивной среды ИИ-агентов, можно строить полностью автономные исследовательские системы, способные находить устойчивые рыночные закономерности без эффекта «самообмана» на бэктестах.
Источник: www.marktechpost.com
